


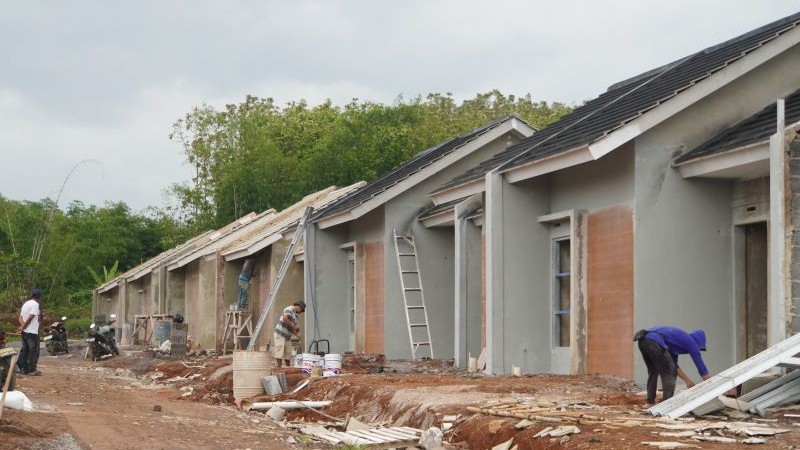
Realisasi penyaluran Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) 2026 yang baru mencapai 200.698 unit atau 57,34% dari target 350.000 unit menjadi sorotan. Ketua Umum The HUD Institute, Zulfi S. Koto, mengingatkan pemerintah agar tidak sekadar mengejar penyerapan sisa anggaran melalui pengembangan skema pembiayaan Masyarakat Berpenghasilan Tanggung (MBT). Menurutnya, pemerintah perlu melakukan kajian demand study perumahan secara komprehensif dengan melibatkan lembaga independen dan menggunakan data kredibel agar kebijakan pembiayaan perumahan benar-benar tepat sasaran.
JAKARTA, WWW.INDONESIAHOUSING.ID – Realisasi penyaluran Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) pada 2026 yang masih jauh dari target perlu menjadi bahan evaluasi pemerintah. Hingga 6 November 2026, penyaluran FLPP baru mencapai 200.698 unit rumah atau sekitar 57,34% dari target 350.000 unit.
Kondisi tersebut memunculkan pertanyaan mengenai efektivitas kebijakan pembiayaan perumahan pemerintah, termasuk upaya memperluas kelompok penerima melalui skema Masyarakat Berpenghasilan Tanggung (MBT).

Ketua Umum The HUD Institute, Zulfi S. Koto, menilai pemerintah perlu berhati-hati dalam merespons belum optimalnya penyaluran FLPP. Menurutnya, pengembangan skema MBT jangan sampai hanya menjadi upaya mencari tambahan permintaan untuk menyerap sisa alokasi anggaran FLPP yang belum tersalurkan.
Zulfi mengingatkan, kebijakan yang terlalu berorientasi pada penyerapan anggaran berisiko tidak sesuai dengan kebutuhan riil masyarakat. Karena itu, pemerintah perlu memastikan setiap kebijakan pembiayaan perumahan memiliki dasar kajian yang kuat dan tepat sasaran.
“Daripada berisiko salah sasaran, lebih baik pemerintah terlebih dahulu membuat kajian demand study perumahan secara komprehensif,” ucapnya.
MBT Jangan Sekadar Menjadi Solusi Penyerapan Anggaran
Pengembangan skema pembiayaan bagi kelompok MBT pada dasarnya dapat menjadi alternatif untuk memperluas akses masyarakat terhadap kepemilikan rumah. Kelompok ini dinilai memiliki karakteristik kebutuhan dan kemampuan finansial yang berbeda dari masyarakat berpenghasilan rendah (MBR) maupun kelompok berpenghasilan lebih tinggi.
Namun, menurut Zulfi, pengembangan skema baru tersebut harus didasarkan pada pemetaan kebutuhan yang objektif. Jangan sampai keberadaan MBT justru lebih diarahkan untuk menciptakan sisi permintaan baru demi menyerap sisa anggaran FLPP yang belum terealisasi.
Baca Juga: Tak Terjangkau KPR Subsidi, Pemerintah Siapkan Skema Pembiayaan Rumah bagi MBT
Pasalnya, persoalan perumahan tidak hanya berkaitan dengan ketersediaan anggaran dan kemampuan lembaga penyalur dalam merealisasikan pembiayaan. Ada persoalan lain yang tidak kalah penting, mulai dari daya beli masyarakat, keterjangkauan harga rumah, lokasi hunian, hingga kesesuaian produk rumah dengan kebutuhan calon konsumen.
Jika aspek-aspek tersebut tidak diperhitungkan secara matang, peningkatan penyaluran pembiayaan belum tentu mencerminkan keberhasilan pemerintah dalam memenuhi kebutuhan hunian masyarakat.
Libatkan Lembaga Independen dan Gunakan Data Kredibel
Zulfi juga menekankan pentingnya pelaksanaan demand study oleh lembaga independen yang memiliki kredibilitas. Kajian tersebut harus menggunakan metodologi yang dapat dipertanggungjawabkan serta didukung data yang akurat.
Hasil penelitian nantinya dapat menjadi landasan bagi pemerintah dalam menentukan kelompok sasaran, kebutuhan jumlah rumah, lokasi pembangunan, karakteristik hunian, hingga skema pembiayaan yang sesuai.
Baca Juga: Terjepit di Tengah, Hunian MBT Jadi Solusi Milenial Produktif
“Pemerintah jangan hanya mendengarkan kepentingan pengembang dan perbankan dalam merumuskan kebijakan perumahan. Aspirasi masyarakat sebagai calon penerima manfaat harus menjadi pertimbangan utama,” ujarnya.
Dengan demikian, kebijakan yang dihasilkan tidak hanya mengakomodasi kepentingan pelaku industri atau lembaga penyalur pembiayaan, tetapi benar-benar menjawab kebutuhan masyarakat.
”Masukan dari berbagai pihak tetap diperlukan, tetapi harus diuji melalui data dan kajian yang objektif. Pemerintah juga perlu memastikan proses pengambilan kebijakan tidak didominasi oleh kepentingan kelompok tertentu,” imbuh Zulfi.
Ketepatan Sasaran Harus Menjadi Prioritas
Hingga 6 November 2026, realisasi FLPP tercatat sebanyak 200.698 unit rumah dengan nilai penyaluran sekitar Rp25 triliun. Dengan target 350.000 unit, masih terdapat sekitar 149.302 unit yang harus dikejar hingga akhir tahun.
Besarnya sisa target tersebut menjadi tantangan tersendiri bagi Kementerian Perumahan dan Kawasan Permukiman (PKP) bersama BP Tapera.
Baca Juga: FLPP Ngebut, Realisasi Capai Lebih Dari 200 Ribu Unit
Namun, upaya mempercepat penyaluran seharusnya tidak hanya mengejar angka realisasi. Pemerintah perlu memastikan bahwa penerima manfaat benar-benar memenuhi kriteria dan rumah yang dibiayai sesuai dengan kebutuhan serta kemampuan masyarakat.
Pada akhirnya, keberhasilan program pembiayaan perumahan tidak semata-mata diukur dari besarnya anggaran yang terserap atau jumlah unit rumah yang berhasil diakadkan. Lebih dari itu, program tersebut harus mampu menjawab persoalan kebutuhan hunian secara nyata, terjangkau, dan berkelanjutan.
Karena itu, kajian kebutuhan perumahan yang kredibel dan komprehensif menjadi salah satu langkah penting agar kebijakan pembiayaan perumahan nasional tidak kehilangan arah dan tetap berpihak kepada masyarakat yang membutuhkan. (ZH-1).


